Wie viel ist ein Mehrfamilienhaus tatsächlich wert? Viele Eigentümer und Investoren versuchen, diese Frage zunächst über die jährlichen Mieteinnahmen und einen üblichen Kaufpreisfaktor zu beantworten. Das ist als erste Orientierung durchaus nachvollziehbar. Für eine fundierte Immobilienbewertung reicht diese Betrachtung allerdings nicht aus.
Denn hohe Mieteinnahmen bedeuten nicht automatisch, dass eine Immobilie auch langfristig wirtschaftlich attraktiv ist. Entscheidend ist vielmehr, welche Erträge nachhaltig erzielt werden können, in welchem Zustand sich das Gebäude befindet und welche Risiken ein Käufer übernimmt.
Dieser Fachbeitrag zeigt, wie der Verkehrswert eines Mehrfamilienhauses nach der Immobilienwertermittlungsverordnung ermittelt wird, welche Rolle die Daten der Gutachterausschüsse spielen und warum zwei auf den ersten Blick vergleichbare Mietshäuser erheblich unterschiedliche Werte aufweisen können.
Das Wichtigste in Kürze
- Ertragswert statt einfacher Kaufpreisformel: Bei vermieteten Mehrfamilienhäusern steht regelmäßig das Ertragswertverfahren im Mittelpunkt. Es berücksichtigt neben den Mieteinnahmen auch Bewirtschaftungskosten, Bodenwert, Liegenschaftszinssatz und Restnutzungsdauer.
- Bestandsmiete ist nicht immer gleich Marktmiete: Maßgeblich sind grundsätzlich die marktüblich erzielbaren Erträge. Bestehende Mietverträge und rechtliche Beschränkungen müssen sachgerecht berücksichtigt werden.
- Gebäudezustand und Sanierungsbedarf: Ein hoher Instandhaltungsrückstand kann den Wert auch bei guter Vermietung deutlich beeinflussen.
- Regionale Marktdaten sind entscheidend: Die Liegenschaftszinssätze und Vergleichsfaktoren der Gutachterausschüsse bilden eine wesentliche Grundlage der Bewertung.
- Kaufpreisfaktoren reichen nicht aus: Ein Faktor von 20 oder 25 sagt ohne Kenntnis der Immobilie und ihrer wirtschaftlichen Eigenschaften wenig über einen angemessenen Kaufpreis aus.
- Ein Gutachten schafft Klarheit: Gerade bei Kauf, Verkauf, Erbschaft, Schenkung und steuerlichen Bewertungsanlässen ist eine unabhängige Wertermittlung häufig sinnvoll.
Inhalt
- Was ist ein Mehrfamilienhaus wirklich wert?
- Welches Verfahren eignet sich zur Bewertung eines Mehrfamilienhauses?
- Wie funktioniert das Ertragswertverfahren?
- Rechenbeispiel: Mehrfamilienhaus mit acht Wohnungen bewerten
- Bestandsmiete oder Marktmiete – welcher Wert zählt?
- Welche Bedeutung hat der Liegenschaftszinssatz?
- Wie beeinflussen Restnutzungsdauer, Modernisierungen und Bauschäden den Wert?
- Mehrfamilienhäuser in Hannover und Hamburg: Marktvergleich 2026
- Warum Kaufpreisfaktor und Quadratmeterpreis allein nicht ausreichen
- Welche Unterlagen benötigt ein Immobiliengutachter?
- Wann lohnt sich ein Kurzgutachten oder Verkehrswertgutachten?
- Sachverständige Einordnung – aus meiner Bewertungspraxis
- Bewertung Ihres Mehrfamilienhauses bei Post Immobilien
- Häufige Fragen zur Bewertung von Mehrfamilienhäusern
- Quellen
Was ist ein Mehrfamilienhaus wirklich wert?
Wer ein Mehrfamilienhaus verkaufen oder erwerben möchte, orientiert sich häufig zunächst an den jährlichen Mieteinnahmen. Diese werden mit einem vermeintlich marktüblichen Kaufpreisfaktor multipliziert, und schon steht ein erster Immobilienwert im Raum. Gerade bei Kapitalanlageimmobilien ist diese Vorgehensweise weit verbreitet.
Das Problem dabei: Ein solcher Faktor berücksichtigt zunächst weder den tatsächlichen Zustand des Gebäudes noch mögliche Investitionen, die wirtschaftliche Restnutzungsdauer oder die besonderen Verhältnisse der bestehenden Mietverträge.
Ein Beispiel verdeutlicht das. Zwei Mehrfamilienhäuser erzielen jeweils 80.000 Euro Nettokaltmiete im Jahr. Während das erste Objekt umfassend modernisiert wurde und sich in einem guten baulichen Zustand befindet, stehen beim zweiten Gebäude umfangreiche Maßnahmen an Dach, Fassade und Heizungsanlage bevor. Obwohl die Mieteinnahmen identisch sind, kann sich daraus ein erheblicher Unterschied im Verkehrswert ergeben.
Hinzu kommt die Lage. Ein Gebäude in einer gefragten Wohnlage mit stabiler Nachfrage wird von Marktteilnehmern häufig anders beurteilt als eine vergleichbare Immobilie an einem Standort mit schwächerer Vermietbarkeit und höheren wirtschaftlichen Risiken.
Der rechtliche Maßstab für eine sachverständige Immobilienbewertung ist der Verkehrswert nach § 194 Baugesetzbuch (BauGB). Er beschreibt den Preis, der am maßgeblichen Bewertungsstichtag im gewöhnlichen Geschäftsverkehr unter Berücksichtigung der tatsächlichen und rechtlichen Eigenschaften der Immobilie erzielbar wäre.
Der Verkehrswert ist damit weder der ursprüngliche Kaufpreis noch automatisch der Preis, den ein Eigentümer für sein Mehrfamilienhaus erzielen möchte. Auch vom Beleihungswert einer finanzierenden Bank kann er abweichen.
Für Eigentümer und Investoren ist deshalb entscheidend, nicht nur zu wissen, welche Einnahmen eine Immobilie heute erzielt, sondern auch zu verstehen, welche wirtschaftlichen Rahmenbedingungen ihren Wert langfristig bestimmen.
Welches Verfahren eignet sich zur Bewertung eines Mehrfamilienhauses?
Die Immobilienwertermittlungsverordnung sieht drei klassische Verfahren vor:
| Bewertungsverfahren | Grundprinzip | Einordnung beim Mehrfamilienhaus |
|---|---|---|
| Ertragswert-verfahren | Wertableitung aus nachhaltig erzielbaren Erträgen | Regelmäßig besonders geeignet |
| Vergleichswert-verfahren | Auswertung tatsächlich erzielter Kaufpreise oder geeigneter Vergleichsfaktoren | Bei geeigneten Marktdaten ergänzend oder eigenständig möglich |
| Sachwert-verfahren | Bodenwert und Wert der baulichen Anlagen unter Marktanpassung | Je nach Objekt und Marktverhalten ergänzend oder bei besonderer Eignung |
Die Immobilienwertermittlungsverordnung (ImmoWertV) sieht grundsätzlich drei klassische Bewertungsverfahren vor: das Vergleichswertverfahren, das Ertragswertverfahren und das Sachwertverfahren. Welches Verfahren zur Anwendung kommt, richtet sich nach der jeweiligen Immobilienart, dem Verhalten der Marktteilnehmer und den verfügbaren Marktdaten.
Bei einem typischen Mehrfamilienhaus steht aus Sicht potenzieller Käufer regelmäßig die Ertragsfähigkeit im Vordergrund. Schließlich wird ein solches Gebäude häufig erworben, um über einen längeren Zeitraum Mieteinnahmen zu erzielen. Deshalb ist das Ertragswertverfahren bei vermieteten Mehrfamilienhäusern in vielen Fällen besonders geeignet.
Anders als bei einem überwiegend selbst genutzten Einfamilienhaus interessiert sich der Käufer nicht allein für die vorhandene Bausubstanz und den Grundstückswert. Mindestens ebenso wichtig sind die nachhaltig erzielbaren Mieten, die laufenden Kosten und das wirtschaftliche Risiko der Investition.
Das bedeutet allerdings nicht, dass das Ertragswertverfahren bei jedem Mehrfamilienhaus zwingend das einzige geeignete Verfahren ist. Liegen ausreichend vergleichbare Kaufpreise oder geeignete Vergleichsfaktoren vor, können diese zur Marktprüfung oder gegebenenfalls auch für eine eigenständige Vergleichswertermittlung herangezogen werden.
§ 6 ImmoWertV verlangt deshalb eine sachgerechte und begründete Verfahrenswahl. Aus meiner Sicht geht es dabei nicht darum, möglichst viele Berechnungen nebeneinanderzustellen, sondern das Marktverhalten zutreffend abzubilden.
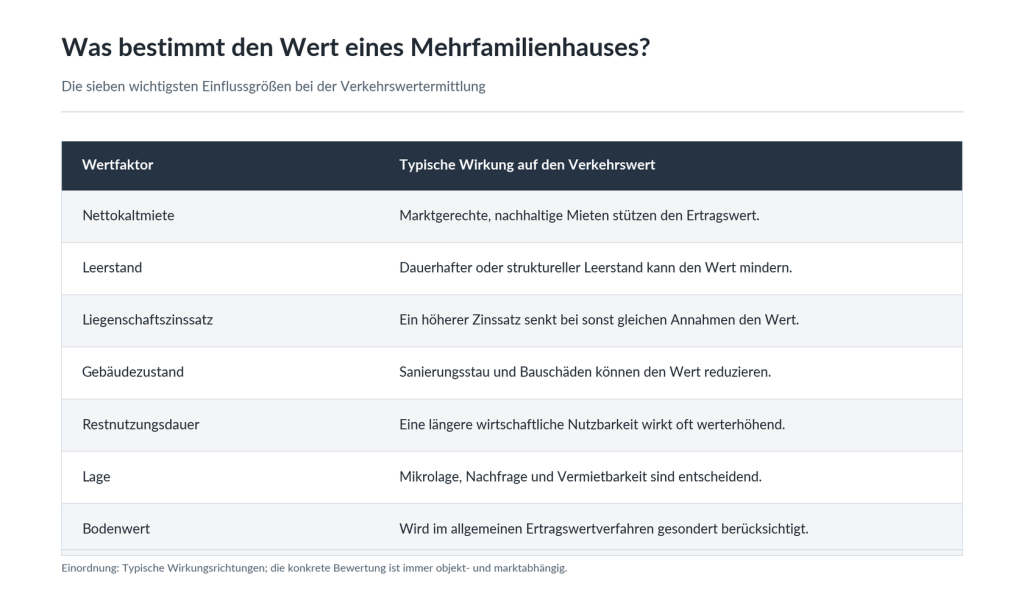
Welche Faktoren bestimmen den Wert eines Mehrfamilienhauses?
| Wertfaktor | Einfluss auf den Verkehrswert |
|---|---|
| Nachhaltige Nettokaltmiete | Höhere marktüblich erzielbare Mieten erhöhen bei sonst gleichen Bedingungen regelmäßig den Ertragswert. |
| Leerstand | Dauerhafter oder struktureller Leerstand kann die Ertragsfähigkeit und damit den Immobilienwert mindern. |
| Liegenschaftszinssatz | Ein höherer Liegenschaftszinssatz führt bei ansonsten gleichen Bewertungsannahmen regelmäßig zu einem niedrigeren Ertragswert. |
| Gebäudezustand | Erheblicher Sanierungsstau, Bauschäden und technische Mängel können den Verkehrswert reduzieren. |
| Wirtschaftliche Restnutzungsdauer | Eine längere Restnutzungsdauer wirkt bei ansonsten gleichen Parametern regelmäßig werterhöhend. |
| Lage und Vermietbarkeit | Mikrolage, Infrastruktur, Nachfrage und Standortqualität beeinflussen Mieterträge und Marktparameter. |
| Bodenwert | Der Bodenwert wird im allgemeinen Ertragswertverfahren gesondert berücksichtigt und beeinflusst das Bewertungsergebnis. |
Tabelle 2: Wesentliche Einflussfaktoren auf den Verkehrswert eines Mehrfamilienhauses. Eigene Darstellung nach den Grundsätzen der ImmoWertV.
Ein wesentlicher Vorteil der sachverständigen Bewertung liegt darin, dass die unterschiedlichen wertbestimmenden Merkmale nicht isoliert, sondern in ihrem wirtschaftlichen Zusammenhang betrachtet werden.
Dazu gehören insbesondere die nachhaltig erzielbaren Nettokaltmieten, das Leerstandsrisiko, der Gebäudezustand, die wirtschaftliche Restnutzungsdauer, der Bodenwert und der objektspezifisch angepasste Liegenschaftszinssatz.
Wie funktioniert das Ertragswertverfahren?
Das Ertragswertverfahren beantwortet im Kern eine wirtschaftliche Frage: Welchen Wert misst der Immobilienmarkt einem Grundstück bei, wenn es nachhaltig bestimmte Erträge erwirtschaftet?
Die rechtlichen Grundlagen finden sich in den §§ 27 bis 34 ImmoWertV. Beim allgemeinen Ertragswertverfahren werden die Erträge des Grundstücks ermittelt und anschließend rechnerisch auf den Gebäude- und Bodenwertanteil aufgeteilt.
Für den Leser ist dabei vor allem wichtig, die einzelnen Schritte und ihren wirtschaftlichen Hintergrund zu verstehen.
Ausgangspunkt sind die erzielbaren Mieteinnahmen
Zunächst wird der sogenannte Rohertrag ermittelt. Bei einem vermieteten Mehrfamilienhaus handelt es sich dabei im Wesentlichen um die marktüblich erzielbaren Nettokaltmieten sämtlicher Wohnungen. Hinzukommen können beispielsweise Einnahmen aus separat vermieteten Garagen oder Stellplätzen.
Maßgeblich ist nicht einfach jede im Mietvertrag vereinbarte Miete. Nach § 31 ImmoWertV sind tatsächliche Erträge zugrunde zu legen, soweit sie marktüblich erzielbar sind. Weichen die vorhandenen Mieten davon wesentlich ab, muss geprüft werden, wie diese Unterschiede sachgerecht berücksichtigt werden können.
Gerade bei älteren Mietshäusern ist das ein wichtiger Punkt. Häufig bestehen langjährige Mietverhältnisse mit Mieten, die unterhalb des aktuellen Marktniveaus liegen. Daraus ergibt sich möglicherweise wirtschaftliches Entwicklungspotenzial, allerdings nicht zwangsläufig eine kurzfristig realisierbare Mieterhöhung.
Welche Kosten muss der Eigentümer berücksichtigen?
Von den jährlichen Mieteinnahmen werden anschließend die maßgeblichen Bewirtschaftungskosten abgezogen. Hierzu gehören insbesondere Verwaltungskosten, laufende Instandhaltungskosten, das Mietausfallwagnis sowie nicht gedeckte Betriebskosten.
Aus dem jährlichen Rohertrag ergibt sich nach Abzug dieser Kosten der Reinertrag.
Dieser ist nicht mit dem Betrag gleichzusetzen, der einem Investor am Jahresende tatsächlich auf seinem Konto verbleibt. Persönliche Finanzierungskosten, Tilgungsleistungen und steuerliche Besonderheiten werden im allgemeinen Ertragswertverfahren nicht wie gewöhnliche Bewirtschaftungskosten behandelt.
Die anzusetzenden Bewirtschaftungskosten müssen außerdem zu den verwendeten Marktdaten und dem zugrunde liegenden Bewertungsmodell passen.
Welche Rolle spielt der Bodenwert?
Ein weiterer Bestandteil des Verfahrens ist die Trennung zwischen dem Wert des Grundstücksbodens und dem Ertragswert der baulichen Anlagen.
Der Bodenwert wird insbesondere anhand geeigneter Bodenrichtwerte und weiterer wertbeeinflussender Grundstücksmerkmale ermittelt. Dabei ist zu berücksichtigen, dass der Bodenrichtwert eines Gebietes nicht zwangsläufig dem Bodenwert eines konkreten Grundstücks entspricht.
Unterschiede hinsichtlich Grundstücksgröße, Zuschnitt, baulicher Nutzbarkeit oder sonstiger Eigenschaften können entsprechende Anpassungen erforderlich machen.
Im allgemeinen Ertragswertverfahren wird der Bodenwert anschließend mit dem objektspezifisch angepassten Liegenschaftszinssatz verzinst. Dieser Betrag wird vom jährlichen Reinertrag abgezogen.
Der verbleibende Gebäudereinertrag wird über die wirtschaftliche Restnutzungsdauer kapitalisiert. Zum Ergebnis wird der Bodenwert hinzugerechnet. Abschließend können besondere objektspezifische Grundstücksmerkmale eine weitere Anpassung erforderlich machen.
Auf diese Weise entsteht eine nachvollziehbare Verbindung zwischen den nachhaltig erzielbaren Erträgen, dem vorhandenen Grundstück und der wirtschaftlichen Nutzbarkeit des Gebäudes.
Rechenbeispiel: Mehrfamilienhaus mit acht Wohnungen bewerten
Wie sich diese Zusammenhänge auf den Verkehrswert auswirken, lässt sich anhand einer vereinfachten Beispielrechnung nachvollziehen.
Angenommen, ein Mehrfamilienhaus verfügt über acht Wohnungen mit insgesamt 620 m² Wohnfläche. Die marktüblichen Nettokaltmieten betragen durchschnittlich 9,50 Euro je Quadratmeter. Daraus ergibt sich eine monatliche Nettokaltmiete von 5.890 Euro beziehungsweise ein jährlicher Rohertrag von 70.680 Euro.
Für die laufenden Bewirtschaftungskosten werden beispielhaft 17.000 Euro jährlich angesetzt. Der angenommene Bodenwert beträgt 250.000 Euro. Bei einer wirtschaftlichen Restnutzungsdauer von 35 Jahren und einem Liegenschaftszinssatz von 3,5 % lässt sich daraus der Ertragswert nach dem allgemeinen Verfahren berechnen.
Wichtig: Sämtliche Werte dienen ausschließlich der Veranschaulichung. Insbesondere der Liegenschaftszinssatz von 3,5 % ist kein allgemein gültiger Marktwert für Hannover oder Hamburg.
| Berechnungsschritt | Betrag |
|---|---|
| Jährlicher Rohertrag | 70.680 € |
| Abzüglich Bewirtschaftungskosten | −17.000 € |
| Jährlicher Reinertrag | 53.680 € |
| Abzüglich Bodenwertverzinsung | −8.750 € |
| Gebäudereinertrag | 44.930 € |
| Kapitalisierungsfaktor bei 3,5 % und 35 Jahren | 20,0007 |
| Vorläufiger Ertragswert der baulichen Anlagen | 898.630 € |
| Zuzüglich Bodenwert | +250.000 € |
| Vorläufiger Ertragswert | 1.148.630 € |
| Beispielhafter objektspezifischer Abschlag | −50.000 € |
| Ertragswert, gerundet | 1.100.000 € |
Tabelle: Hypothetische Modellrechnung nach §§ 27–34 ImmoWertV. Der beispielhafte Abschlag setzt eine gesondert zu begründende objektspezifische Besonderheit voraus und darf nicht zu einer Doppelberücksichtigung bereits erfasster Nachteile führen.
In diesem Beispiel ergibt sich ein gerundeter Ertragswert von 1,10 Millionen Euro.
Interessant ist dabei weniger die Zahl allein als die Frage, wie sie zustande kommt. Verändert sich beispielsweise die wirtschaftliche Restnutzungsdauer oder der am Markt abgeleitete Liegenschaftszinssatz, kann sich auch der Ertragswert spürbar verändern.
Gerade deshalb wäre es fachlich nicht ausreichend, den Jahresrohertrag einfach mit einem beliebigen Faktor zu multiplizieren. Eine sachverständige Bewertung muss die einzelnen Parameter anhand geeigneter Daten und der konkreten Immobilie herleiten.

Mehrfamilienhaus bewerten lassen – unabhängig und nachvollziehbar
Sie kennen die Mieteinnahmen, sind aber unsicher, welcher Verkehrswert sich daraus ableiten lässt? Wir prüfen, welche Unterlagen für eine sachverständige Bewertung benötigt werden und welcher Gutachtenumfang sinnvoll ist.
Bestandsmiete oder Marktmiete – welcher Wert zählt?
Eine Frage, die bei der Bewertung von Mehrfamilienhäusern regelmäßig auftaucht, betrifft die anzusetzenden Mieteinnahmen. Soll mit der tatsächlich vereinbarten Bestandsmiete gerechnet werden oder mit der Miete, die bei einer heutigen Neuvermietung möglicherweise erzielt werden könnte?
Die Unterscheidung ist vor allem bei älteren Bestandsgebäuden relevant. Dort bestehen häufig langjährige Mietverhältnisse mit Mieten, die deutlich unter dem aktuellen Marktniveau liegen.
Ein einfaches Beispiel: Ein Mehrfamilienhaus mit 600 m² Wohnfläche erzielt durchschnittlich 8,50 Euro Nettokaltmiete pro Quadratmeter. Die monatlichen Mieteinnahmen betragen damit 5.100 Euro, im Jahr sind es 61.200 Euro.
Würde sich am Markt hingegen eine Miete von durchschnittlich 10 Euro pro Quadratmeter erzielen lassen, ergäbe sich rechnerisch ein jährlicher Rohertrag von 72.000 Euro. Zwischen beiden Ansätzen liegen somit 10.800 Euro jährlich.
| Mietansatz | Monatliche Miete | Jahresnettokaltmiete |
|---|---|---|
| Bestandsmiete: 8,50 €/m² | 5.100 € | 61.200 € |
| Angenommene Marktmiete: 10,00 €/m² | 6.000 € | 72.000 € |
| Rechnerische Differenz | 900 € | 10.800 € |
Tabelle: Hypothetischer Vergleich von Bestands- und Marktmiete. Die Differenz ist nicht mit einem unmittelbar realisierbaren Mieterhöhungspotenzial gleichzusetzen.
Für einen Investor mag diese Differenz zunächst attraktiv erscheinen. Daraus folgt allerdings noch nicht, dass sich die zusätzlichen Erträge kurzfristig realisieren lassen.
Bestehende Mietverträge, gesetzliche Mieterhöhungsgrenzen und gegebenenfalls die Mietpreisbremse können einer zeitnahen Anpassung entgegenstehen. Hinzu kommen die tatsächliche Nachfrage am Standort und der Zustand der einzelnen Wohnungen.
Die Immobilienwertermittlungsverordnung berücksichtigt solche Unterschiede. Bei wesentlichen, konkret begründeten Abweichungen zwischen tatsächlichen und marktüblichen Erträgen kann unter anderem eine differenzierte Betrachtung im Rahmen des periodischen Ertragswertverfahrens nach § 30 ImmoWertV sinnvoll sein.
Entscheidend ist, dass mögliche zukünftige Mietsteigerungen nicht einfach unterstellt, sondern wirtschaftlich und rechtlich nachvollziehbar berücksichtigt werden.
Welche Bedeutung hat der Liegenschaftszinssatz?
Der Liegenschaftszinssatz zählt zu den wichtigsten Parametern des Ertragswertverfahrens. Gleichzeitig wird seine Bedeutung außerhalb der Sachverständigenpraxis häufig unterschätzt.
Vereinfacht ausgedrückt beschreibt er einen aus dem Immobilienmarkt abgeleiteten Kapitalisierungszinssatz, mit dem die Erträge eines Grundstücks bewertet werden. Nach § 21 Abs. 2 ImmoWertV wird er auf Grundlage geeigneter Kaufpreise und zugehöriger Reinerträge ermittelt.
Dabei ist eine Abgrenzung besonders wichtig: Der Liegenschaftszinssatz ist nicht mit dem individuellen Darlehenszins eines Käufers gleichzusetzen.
Während der Finanzierungszins unter anderem von der Bank, der Bonität und den vereinbarten Finanzierungskonditionen abhängt, wird der Liegenschaftszinssatz aus dem tatsächlichen Marktgeschehen abgeleitet.
Bei ansonsten gleichen Bewertungsannahmen führt ein niedrigerer Liegenschaftszinssatz regelmäßig zu einem höheren Ertragswert. Ein höherer Zinssatz wirkt entsprechend wertmindernd.
Warum die Daten der Gutachterausschüsse so wichtig sind
Um geeignete Liegenschaftszinssätze abzuleiten, greifen Sachverständige unter anderem auf die Grundstücksmarktdaten der zuständigen Gutachterausschüsse zurück.
Diese werten tatsächlich beurkundete Kaufverträge aus und veröffentlichen daraus abgeleitete Marktinformationen. Anders als bei den überwiegend auf Angebotspreisen beruhenden Daten von Immobilienportalen handelt es sich damit um eine wichtige Grundlage für die Einordnung des tatsächlichen Marktgeschehens.
Für Hannover und die Region Hannover stehen die amtlichen Grundstücksmarktdaten 2026 der niedersächsischen Gutachterausschüsse zur Verfügung.
Für Hamburg veröffentlicht der zuständige Gutachterausschuss den Immobilienmarktbericht Hamburg 2026.
Ergänzend lassen sich Bodenrichtwerte über BORIS.NI und BORIS.HH einsehen.
Allerdings dürfen die dort veröffentlichten Daten nicht ungeprüft auf ein beliebiges Mehrfamilienhaus übertragen werden. Der verwendete Liegenschaftszinssatz muss hinsichtlich Objektart, Bewertungsstichtag und Modellgrundlagen zum konkreten Gebäude passen.
Gerade die Modellkonformität nach § 10 ImmoWertV ist dabei entscheidend.
Ein aktuelles Beispiel liefert Niedersachsen: Die Gutachterausschüsse haben ihre Modelle für Wohnimmobilien 2026 auf eine Gesamtnutzungsdauer von 80 Jahren umgestellt. Zuvor wurden aufgrund einer Übergangsregelung teilweise noch 70 Jahre berücksichtigt.
Wer ältere Liegenschaftszinssätze mit neuen Modellannahmen kombiniert, ohne diese Unterschiede zu beachten, kann zu fehlerhaften Ergebnissen gelangen.
Wie beeinflussen Restnutzungsdauer, Modernisierungen und Bauschäden den Wert?
Gerade bei älteren Mehrfamilienhäusern zeigt sich häufig, dass die Mieteinnahmen allein nur einen Teil der wirtschaftlichen Situation abbilden.
Ein Gebäude kann vollständig vermietet sein und gleichzeitig einen erheblichen Modernisierungs- oder Instandhaltungsbedarf aufweisen. Für den Verkehrswert ist deshalb entscheidend, wie lange die baulichen Anlagen voraussichtlich noch wirtschaftlich genutzt werden können und welche Investitionen möglicherweise erforderlich sind.
Die sogenannte wirtschaftliche Restnutzungsdauer ist dabei nicht einfach mit dem rechnerischen Gebäudealter gleichzusetzen. Modernisierungen, unterlassene Instandhaltung oder besondere objektspezifische Umstände können die weitere wirtschaftliche Nutzbarkeit erheblich beeinflussen.
So ist beispielsweise ein in den 1960er-Jahren errichtetes Mehrfamilienhaus, bei dem Dach, Fenster, Heizungsanlage und wesentliche technische Installationen umfassend erneuert wurden, anders zu beurteilen als ein Gebäude gleichen Baujahrs, bei dem größere Modernisierungen über Jahrzehnte ausgeblieben sind.
Allerdings verlängert nicht jede Maßnahme automatisch die wirtschaftliche Restnutzungsdauer. Ein frisch renoviertes Treppenhaus ist anders zu bewerten als die vollständige Erneuerung wesentlicher Bauteile und technischer Anlagen.
Besondere Aufmerksamkeit verdienen außerdem vorhandene Bauschäden. Feuchtigkeit im Keller, Schäden an der Dachkonstruktion oder veraltete Leitungssysteme können erhebliche wirtschaftliche Auswirkungen haben.
Hier kommt es auf eine sachgerechte Abgrenzung an. Regelmäßige Instandhaltungskosten sind bereits im Bewertungsmodell berücksichtigt. Besondere, darüber hinausgehende Bauschäden können unter bestimmten Voraussetzungen zusätzlich zu berücksichtigen sein. Derselbe Nachteil darf aber nicht mehrfach in die Bewertung eingehen.
Auch die energetische Beschaffenheit gewinnt bei der Beurteilung älterer Mehrfamilienhäuser an Bedeutung. Ein schlechter Energiekennwert führt allerdings nicht automatisch zu einem festen prozentualen Wertabschlag. Entscheidend sind die konkreten baulichen Eigenschaften, mögliche Investitionen und die Reaktion des Immobilienmarktes.
Für Kapitalanleger kann neben der Verkehrswertermittlung auch die steuerliche Restnutzungsdauer interessant sein. Unter bestimmten Voraussetzungen lässt sich eine tatsächlich kürzere Nutzungsdauer für Zwecke der Gebäudeabschreibung nachweisen.
Welche Voraussetzungen hierfür gelten, erläutere ich ausführlich im Fachbeitrag Restnutzungsdauergutachten: Voraussetzungen, Kosten und steuerliche Vorteile.
Dabei ist wichtig, die Restnutzungsdauer im Verkehrswertgutachten von einem eigenständigen steuerlichen Nachweis nach § 7 Abs. 4 Satz 2 EStG zu unterscheiden.
Mehrfamilienhäuser in Hannover und Hamburg: Marktvergleich 2026
Wie unterschiedlich sich die regionalen Immobilienmärkte entwickeln können, zeigt ein Blick auf die Grundstücksmarktdaten für Hamburg und Niedersachsen.
Gerade bei Mehrfamilienhäusern spielt die Lage eine erhebliche Rolle. Nicht nur die aktuellen Mieteinnahmen, sondern auch die Vermietbarkeit, die langfristigen wirtschaftlichen Perspektiven und die Erwartungen der Marktteilnehmer beeinflussen das erzielbare Preisniveau.
Mehrfamilienhäuser in Hamburg
Der Gutachterausschuss für Grundstückswerte in Hamburg hat am 29. April 2026 den Immobilienmarktbericht 2026 für das Berichtsjahr 2025 veröffentlicht.
Für das Segment der Mehrfamilienhäuser weist die Veröffentlichung einen durchschnittlichen Kaufpreis von rund 3.300 Euro je Quadratmeter Wohnfläche aus. Gegenüber dem Vorjahreswert entspricht dies einem Anstieg von 14 %.
Auch die Zahl der Verkäufe ist gestiegen. Sie lag 27 % über dem Vorjahresniveau. Der durchschnittliche Rohertragsfaktor betrug 22,1.
| Marktkennzahl | Hamburg, Berichtsjahr 2025 |
|---|---|
| Durchschnittlicher Kaufpreis je m² Wohnfläche | rund 3.300 € |
| Veränderung gegenüber dem Vorjahreswert | +14 % |
| Durchschnittlicher Rohertragsfaktor | 22,1 |
| Veränderung der Verkaufszahlen | +27 % |
Quelle: Gutachterausschuss Hamburg, Immobilienmarktbericht 2026 und Pressemitteilung vom 29. April 2026.
Diese Zahlen geben einen interessanten Einblick in das Marktgeschehen. Für die Bewertung eines konkreten Mehrfamilienhauses dürfen sie allerdings nicht isoliert betrachtet werden.
Der Gutachterausschuss weist selbst darauf hin, dass die Preisentwicklung unter anderem durch eine vergleichsweise hohe Zahl von Verkäufen in bevorzugten Lagen beeinflusst wurde.
Ein statistischer Durchschnitt bedeutet deshalb nicht, dass jedes Hamburger Mehrfamilienhaus im gleichen Umfang an Wert gewonnen hat oder zum durchschnittlichen Faktor von 22,1 verkauft werden könnte.
Hamburger Marktbericht 2026: Was die Kennzahlen für Investoren bedeuten
Die Hamburger Kaufpreisauswertung für 2025 zeigt bei Mehrfamilienhäusern einen durchschnittlichen Kaufpreis von rund 3.300 Euro je Quadratmeter Wohnfläche (+14 % zum Vorjahr). Wichtig ist die Unterscheidung zwischen dem unbereinigten Anstieg von 14 Prozent und der lagebereinigten Preisveränderung von rund 8 Prozent. Der Unterschied erklärt sich insbesondere durch eine andere Zusammensetzung der Verkäufe, unter anderem mehr Objekte in bevorzugten Wohnlagen. Die Zahl der Verkäufe stieg um etwa 27 Prozent; der durchschnittliche Rohertragsfaktor lag bei 22,1 und damit rund 5 Prozent über dem Vorjahr.
Sachverständige Einordnung: Der Rohertragsfaktor ist ein Ergebnis der ausgewerteten Kaufverträge und kein allgemein gültiger Multiplikator für alle Hamburger Wohn- und Geschäftshäuser. Schon unterschiedliche Bestandsmieten, mietrechtlich zulässige Anpassungsmöglichkeiten, Instandhaltungsstau, energetische Beschaffenheit und wirtschaftliche Restnutzungsdauern können eine erhebliche Abweichung rechtfertigen. Für eine Ertragswertermittlung sind insbesondere marktübliche Erträge, Bewirtschaftungskosten, Bodenwert, objektspezifisch geeignete Liegenschaftszinssätze und besondere objektspezifische Grundstücksmerkmale zu berücksichtigen.
Eine Tabelle mit weiteren Hamburger Kaufpreisdaten und Marktveränderungen finden Sie im Immobilienmarktbericht Hamburg 2026. Die regionalen Marktdaten bilden die Grundlage der Marktanalyse; den Wert eines konkreten Mehrfamilienhauses können sie nicht ersetzen. Quelle: Gutachterausschuss für Grundstückswerte in Hamburg, Immobilienmarktbericht 2026, Berichtsjahr 2025.
Mehrfamilienhäuser in Hannover und der Region
Auch für Hannover und die Region Hannover liefern die niedersächsischen Gutachterausschüsse wichtige Informationen über tatsächlich erzielte Kaufpreise, Liegenschaftszinssätze und weitere Marktparameter.
Dabei ist zu berücksichtigen, dass sich die Märkte innerhalb der Region teilweise erheblich unterscheiden können. Ein zentral gelegenes Mehrfamilienhaus in Hannover wird von Investoren häufig anders beurteilt als ein vergleichbares Gebäude in einer kleineren Umlandgemeinde.
Entscheidend sind unter anderem die konkrete Mikrolage, das Mietniveau, die örtliche Nachfrage und die wirtschaftlichen Perspektiven des jeweiligen Standortes.
Eine pauschale Übertragung Hamburger Kaufpreisfaktoren auf Hannover wäre daher ebenso wenig sachgerecht wie die Anwendung eines einheitlichen Faktors für sämtliche Mehrfamilienhäuser innerhalb der Region Hannover.
Aus sachverständiger Sicht sind regionale Marktdaten unverzichtbar. Ihren tatsächlichen Wert erhalten sie jedoch erst durch die richtige Einordnung des konkreten Bewertungsobjektes.
Warum Kaufpreisfaktor und Quadratmeterpreis allein nicht ausreichen
Wer sich mit dem Kauf oder Verkauf eines Mehrfamilienhauses beschäftigt, stößt früher oder später auf Begriffe wie Kaufpreisfaktor, Mietmultiplikator oder Bruttorendite.
Ein Kaufpreisfaktor von 20 bedeutet beispielsweise, dass der Kaufpreis dem Zwanzigfachen der zugrunde gelegten jährlichen Nettokaltmiete entspricht.
Bei einer Jahresnettokaltmiete von 60.000 Euro ergibt sich daraus ein Kaufpreis von 1,2 Millionen Euro. Die rechnerische Bruttoanfangsrendite beträgt in diesem Fall 5 %.
Für einen ersten Vergleich kann diese Kennzahl hilfreich sein. Problematisch wird es allerdings, wenn aus ihr bereits eine abschließende Aussage über die wirtschaftliche Qualität der Immobilie abgeleitet wird.
Denn die Bruttorendite berücksichtigt weder die laufenden Bewirtschaftungskosten noch größere Investitionen, die möglicherweise kurz nach dem Erwerb anfallen. Auch die Frage, ob der Faktor auf Grundlage der tatsächlichen oder der marktüblich erzielbaren Miete berechnet wurde, kann einen erheblichen Unterschied machen.
Ähnliches gilt für den Kaufpreis je Quadratmeter Wohnfläche.
Ein Mehrfamilienhaus für 2.000 Euro je Quadratmeter ist nicht automatisch das bessere Investment als ein Gebäude für 2.800 Euro. Möglicherweise ist das günstigere Objekt erheblich sanierungsbedürftig, während das teurere Haus technisch modernisiert wurde und langfristig stabilere Erträge erwarten lässt.
Kaufpreisfaktor und Quadratmeterpreis sind deshalb sinnvolle Vergleichsgrößen. Eine fachlich fundierte Verkehrswertermittlung können sie jedoch nicht ersetzen.
Welche Unterlagen benötigt ein Immobiliengutachter?
Eine belastbare Bewertung setzt voraus, dass die wesentlichen Eigenschaften des Mehrfamilienhauses bekannt sind und nachvollziehbar dokumentiert werden können.
Neben den klassischen Objektunterlagen wie Grundbuchauszug, Flurkarte, Bauzeichnungen und Wohnflächenberechnung sind bei vermieteten Immobilien vor allem die bestehenden Mietverhältnisse von Bedeutung.
Besonders hilfreich ist eine aktuelle Mietaufstellung, aus der die einzelnen Wohneinheiten, ihre Wohnflächen, die vereinbarten Nettokaltmieten und gegebenenfalls bestehende Leerstände hervorgehen.
Auch die Mietverträge und wichtige Nachträge sollten möglichst vollständig vorliegen. Nur so lässt sich beurteilen, welche Erträge tatsächlich erzielt werden und ob besondere vertragliche Vereinbarungen den Immobilienwert beeinflussen können.
Hinzu kommen Informationen über frühere Modernisierungen, den energetischen Zustand, bekannte Bauschäden und geplante Instandhaltungsmaßnahmen.
Fehlen einzelne Unterlagen, ist eine Bewertung nicht automatisch ausgeschlossen. Allerdings kann sich dadurch der Ermittlungsaufwand erhöhen. Unter Umständen müssen zusätzliche Annahmen getroffen oder bestimmte Sachverhalte gesondert geprüft werden.
Gerade bei größeren Mehrfamilienhäusern lohnt es sich daher, die relevanten Objektunterlagen bereits vor Beginn der Wertermittlung zusammenzustellen.
Wann lohnt sich ein Kurzgutachten oder Verkehrswertgutachten?
Ob für ein Mehrfamilienhaus ein Kurzgutachten ausreicht oder ein ausführliches Verkehrswertgutachten erforderlich ist, hängt in erster Linie vom Bewertungsanlass ab.
Möchte ein privater Investor beispielsweise den geforderten Kaufpreis eines Mehrfamilienhauses überprüfen, kann ein nachvollziehbar erstelltes Kurzgutachten bereits eine geeignete Grundlage für seine Entscheidung darstellen.
Auch Eigentümer, die zunächst eine unabhängige Einschätzung für einen möglichen Verkauf benötigen, können von einer solchen Bewertung profitieren.
Anders sieht es häufig aus, wenn der Immobilienwert gegenüber dem Finanzamt nachgewiesen werden soll oder Gegenstand einer rechtlichen beziehungsweise erbrechtlichen Auseinandersetzung ist.
Hier können die Anforderungen an Umfang, Dokumentation und Nachvollziehbarkeit deutlich höher sein.
Bei steuerlichen Bewertungsanlässen ist insbesondere § 198 BewG zu beachten. Die Vorschrift ermöglicht unter bestimmten Voraussetzungen den Nachweis eines niedrigeren gemeinen Werts durch ein qualifiziertes Gutachten. Dabei berücksichtigt das Gesetz ausdrücklich auch entsprechend zertifizierte Sachverständige.
Für Eigentümer und Investoren ist deshalb sinnvoll, bereits vor der Beauftragung zu klären, wofür das Gutachten benötigt wird und welche Anforderungen der Empfänger stellt.
Weitere Informationen finden Sie auf unseren Leistungsseiten zum Kurzgutachten in Hannover, zum Verkehrswertgutachten in Hannover und zum Verkehrswertgutachten in Hamburg.
Welche Faktoren das Honorar beeinflussen, erläutere ich außerdem im Beitrag Was kostet ein Verkehrswertgutachten?.
Sachverständige Einordnung – aus meiner Bewertungspraxis
In meiner täglichen Arbeit als Sachverständiger beschäftige ich mich regelmäßig mit der Bewertung von Mehrfamilienhäusern und vermieteten Wohnimmobilien. Dabei erlebe ich immer wieder, dass Eigentümer und Investoren den Wert eines Gebäudes zunächst anhand der Jahresnettokaltmiete und eines vermeintlich marktüblichen Kaufpreisfaktors bestimmen.
Das ist als erste Orientierung verständlich. Aus fachlicher Sicht greift diese Betrachtung allerdings häufig zu kurz. Denn entscheidend ist nicht allein, welche Einnahmen ein Gebäude heute erzielt, sondern wie nachhaltig diese sind und welche wirtschaftlichen Risiken ihnen gegenüberstehen.
Zwei Mehrfamilienhäuser mit identischen Mieteinnahmen können deshalb völlig unterschiedliche Verkehrswerte aufweisen. Gerade bei älteren Bestandsimmobilien können größere Investitionen in Dach, Fassade oder technische Anlagen einen zunächst attraktiven Kaufpreis erheblich relativieren.
In meinen Gutachten lege ich deshalb besonderen Wert darauf, nicht nur die vorhandenen Erträge zu erfassen, sondern auch ihre Nachhaltigkeit kritisch zu prüfen. Dazu gehören die sachgerechte Einordnung der Mietverhältnisse, die Ableitung geeigneter Marktparameter und die Berücksichtigung des tatsächlichen Gebäudezustands.
Meine Zertifizierung nach DIN EN ISO/IEC 17024 durch EIPOSCERT ist für mich dabei weit mehr als ein formaler Qualifikationsnachweis. Sie steht für extern überprüfte Fachkompetenz und meinen Anspruch, Bewertungen unabhängig, methodisch nachvollziehbar und auf Grundlage belastbarer Daten zu erstellen.
Besonders wichtig ist mir, dass ein Gutachten nicht dazu dient, einen gewünschten Kauf- oder Verkaufspreis nachträglich zu rechtfertigen. Vielmehr muss das Ergebnis aus den tatsächlichen Eigenschaften der Immobilie und dem Verhalten des Immobilienmarktes hergeleitet werden – auch dann, wenn es nicht den ursprünglichen Erwartungen entspricht.
Gerade bei Mehrfamilienhäusern, deren Verkehrswerte häufig im siebenstelligen Bereich liegen, können bereits kleinere Fehler bei der Ableitung der nachhaltig erzielbaren Erträge, des Liegenschaftszinssatzes oder der Restnutzungsdauer erhebliche finanzielle Auswirkungen haben.
Mein Anspruch ist deshalb klar: Ein Verkehrswertgutachten soll keinen Wunschpreis bestätigen, sondern eine belastbare Grundlage für wirtschaftlich fundierte Entscheidungen schaffen.

Tim Post
Zertifizierter Sachverständiger für Immobilienbewertung (W) nach DIN EN ISO/IEC 17024 (EIPOSCERT) | Inhaber Post Immobilien
Bewertung Ihres Mehrfamilienhauses bei Post Immobilien
Als zertifiziertes Sachverständigenbüro bewerten wir bei Post Immobilien Mehrfamilienhäuser und vermietete Wohnimmobilien in Hannover, der Region Hannover und Hamburg.
Ob Sie als Eigentümer einen Verkauf vorbereiten, als Investor einen Kaufpreis überprüfen möchten oder ein Gutachten für eine Erbschaft, Schenkung oder steuerliche Fragestellung benötigen: Entscheidend ist zunächst, den erforderlichen Umfang der Bewertung richtig festzulegen.
Unsere Leistungen reichen von Kurzgutachten für private Entscheidungen bis zu ausführlichen Verkehrswertgutachten nach § 194 BauGB. Darüber hinaus erstellen wir Gutachten zum steuerlichen Nachweis einer tatsächlich kürzeren Nutzungsdauer nach § 7 Abs. 4 Satz 2 EStG.
Die Wertermittlung erfolgt auf Grundlage der relevanten Objektunterlagen, einer persönlichen Besichtigung und geeigneter Marktdaten. Besonderen Wert legen wir auf eine nachvollziehbare Herleitung der wertbestimmenden Faktoren und eine verständliche Darstellung der Ergebnisse.
Sie möchten wissen, welchen Verkehrswert Ihr Mehrfamilienhaus tatsächlich hat?
Schildern Sie uns kurz den Standort, die Anzahl der Wohneinheiten, die Wohnfläche und den Anlass Ihrer Anfrage. Wir erläutern Ihnen, welche Form der Bewertung sinnvoll ist und mit welchem Aufwand Sie rechnen können.
Verkehrswertgutachten Hannover · Verkehrswertgutachten Hamburg · Kurzgutachten Hannover · Kontakt aufnehmen
Gutachten für Ihr Mehrfamilienhaus in Hamburg oder Hannover
Ob Verkauf, Erbschaft, steuerliche Bewertung oder Vermögensauseinandersetzung: Senden Sie uns die Eckdaten Ihrer Immobilie. Wir besprechen die geeignete Wertermittlung und den nächsten Schritt.
Häufige Fragen zur Bewertung von Mehrfamilienhäusern
Wie berechnet man den Wert eines Mehrfamilienhauses?
Bei vermieteten Mehrfamilienhäusern wird häufig das Ertragswertverfahren angewendet. Dabei werden die nachhaltig erzielbaren Mieteinnahmen, die Bewirtschaftungskosten, der Bodenwert, der Liegenschaftszinssatz und die wirtschaftliche Restnutzungsdauer berücksichtigt. Welche Methode im konkreten Fall geeignet ist, richtet sich nach den Eigenschaften der Immobilie und den verfügbaren Marktdaten.
Wie viel ist ein Mehrfamilienhaus mit 100.000 Euro Jahresmiete wert?
Allein anhand der Jahresmiete lässt sich kein belastbarer Verkehrswert bestimmen. Bei einem rein hypothetischen Kaufpreisfaktor von 15 ergäbe sich ein Wert von 1,5 Millionen Euro, bei einem Faktor von 20 wären es bereits 2 Millionen Euro. Welcher Preis tatsächlich marktgerecht ist, hängt insbesondere von Standort, Vermietungssituation, Gebäudezustand und regionalen Marktdaten ab.
Ist beim Mehrfamilienhaus der Ertragswert oder der Sachwert entscheidend?
Bei typischen Renditeobjekten steht regelmäßig das Ertragswertverfahren im Mittelpunkt. Je nach Objekt und verfügbaren Vergleichsdaten können allerdings auch andere Bewertungsverfahren geeignet sein. Maßgeblich ist eine sachgerechte Verfahrenswahl nach § 6 ImmoWertV.
Welche Miete wird bei der Berechnung des Ertragswerts angesetzt?
Grundsätzlich werden die marktüblich erzielbaren Mieten berücksichtigt. Entsprechen die tatsächlich vereinbarten Bestandsmieten diesem Niveau, sind sie regelmäßig maßgeblich. Bei wesentlichen Abweichungen müssen insbesondere bestehende Mietverträge und realistische Entwicklungsmöglichkeiten sachverständig berücksichtigt werden.
Was ist ein guter Kaufpreisfaktor für ein Mehrfamilienhaus?
Einen allgemein gültigen Kaufpreisfaktor gibt es nicht. Ein Faktor, der in einer gefragten Hamburger Lage marktgerecht sein kann, lässt sich nicht ohne Weiteres auf ein Mehrfamilienhaus in einer kleineren Stadt übertragen. Für eine fundierte Bewertung müssen regionale Marktverhältnisse und die besonderen Eigenschaften des Gebäudes berücksichtigt werden.
Wie beeinflusst der Sanierungszustand den Verkehrswert?
Erheblicher Sanierungsbedarf kann den Verkehrswert deutlich beeinflussen. Entscheidend sind Art und Umfang der erforderlichen Maßnahmen sowie deren Berücksichtigung in der übrigen Wertermittlung. Ein pauschaler Abschlag allein aufgrund eines älteren Baujahrs ist deshalb nicht ohne Weiteres sachgerecht.
Kann ein zertifizierter Sachverständiger ein Mehrfamilienhaus für das Finanzamt bewerten?
Ja. § 198 Abs. 2 BewG sieht neben öffentlich bestellten und vereidigten Sachverständigen auch entsprechend qualifizierte, nach DIN EN ISO/IEC 17024 zertifizierte Sachverständige vor. Voraussetzung sind insbesondere die passende Qualifikation und ein fachlich belastbares Gutachten, das den gesetzlichen Anforderungen entspricht.
Ist die Restnutzungsdauer im Verkehrswertgutachten mit der steuerlichen Restnutzungsdauer identisch?
Nicht zwingend. Beide Betrachtungen können fachliche Gemeinsamkeiten aufweisen, dienen aber unterschiedlichen Zwecken. Ein Verkehrswertgutachten ersetzt daher nicht automatisch einen steuerlichen Nachweis einer tatsächlich kürzeren Nutzungsdauer nach § 7 Abs. 4 Satz 2 EStG.
Hinweis
Dieser Fachbeitrag erläutert die Bewertung von Mehrfamilienhäusern aus sachverständiger Sicht. Er ersetzt keine objektbezogene Verkehrswertermittlung und keine individuelle Rechts-, Steuer- oder Finanzierungsberatung.
Die Rechenbeispiele sind hypothetisch. Bei einer tatsächlichen Bewertung müssen die jeweils geeigneten Grundstücksmarktdaten, Modellgrundlagen und der maßgebliche Bewertungsstichtag berücksichtigt werden.
Datenstand: 14. November 2026.
Quellen
- Baugesetzbuch (BauGB), § 194 – Verkehrswert.
https://www.gesetze-im-internet.de/bbaug/__194.html - Immobilienwertermittlungsverordnung (ImmoWertV), insbesondere §§ 6–10, 21, 27–34 und 40 ff.
https://www.gesetze-im-internet.de/immowertv_2022/BJNR280500021.html - ImmoWertV, Anlagen 1 und 2 – Gesamtnutzungsdauer und Restnutzungsdauer bei Modernisierung.
https://www.gesetze-im-internet.de/immowertv_2022/anlage_1.html - Gutachterausschüsse für Grundstückswerte in Niedersachsen – Grundstücksmarktdaten 2026.
https://www.gag.niedersachsen.de/grundstuecksmarktinformationen/2026/-247266.html - Gutachterausschüsse für Grundstückswerte in Niedersachsen – Umstellung auf 80 Jahre Gesamtnutzungsdauer bei Wohnimmobilien, März 2026.
https://www.gag.niedersachsen.de/startseite/gutachterausschusse/die-niedersachsischen-gutachterausschusse-stellen-ihre-modelle-auf-80-jahre-gesamtnutzungsdauer-bei-wohnimmobilien-um-249206.html - Gutachterausschuss Hamburg – Immobilienmarktbericht Hamburg 2026, Berichtsjahr 2025.
https://www.hamburg.de/politik-und-verwaltung/behoerden/behoerde-fuer-stadtentwicklung-und-wohnen/aemter-und-landesbetrieb/landesbetrieb-geoinformation-und-vermessung/produkte-und-dienstleistungen/infos-ueber-grundstuecke/gutachterausschuss-fuer-grundstueckswerte/immobilienmarktbericht-238656 - Freie und Hansestadt Hamburg – Immobilienmarktbericht Hamburg 2026 ab sofort verfügbar, Pressemitteilung vom 29. April 2026.
https://www.hamburg.de/politik-und-verwaltung/behoerden/behoerde-fuer-stadtentwicklung-und-wohnen/aktuelles/pressemeldungen/immobilienmarktbericht-hamburg-2026-ab-sofort-verfuegbar-1170046 - Bürgerliches Gesetzbuch (BGB), § 558 – Mieterhöhung bis zur ortsüblichen Vergleichsmiete.
https://www.gesetze-im-internet.de/bgb/__558.html - Bürgerliches Gesetzbuch (BGB), § 556d – Zulässige Miethöhe bei Mietbeginn.
https://www.gesetze-im-internet.de/bgb/__556d.html - Bewertungsgesetz (BewG), § 198 – Nachweis des niedrigeren gemeinen Werts.
https://www.gesetze-im-internet.de/bewg/__198.html - Beleihungswertermittlungsverordnung (BelWertV), § 3 – Grundsatz der Beleihungswertermittlung.
https://www.gesetze-im-internet.de/belwertv/__3.html - Eigene Berechnungen und sachverständige Erläuterungen zu den hypothetischen Rechenbeispielen auf Grundlage der §§ 27–34 ImmoWertV.