Die Finanzierung steht kurz vor dem Abschluss, der Kaufvertrag ist vorbereitet und plötzlich fordert die Bank eine aktuelle Wohnflächenberechnung. Was zunächst nach einer Formalität klingt, wirft bei vielen Eigentümern und Kaufinteressenten Fragen auf: Reichen vorhandene Grundrisse? Muss das Haus neu aufgemessen werden? Und wer darf die Berechnung erstellen, damit sie von der Bank akzeptiert wird?
Gerade bei älteren Immobilien ist die Wohnfläche häufig weniger eindeutig dokumentiert, als die Angaben im Exposé vermuten lassen. Quadratmeterzahlen wurden über Jahrzehnte übernommen, obwohl Dachgeschosse ausgebaut oder Grundrisse verändert wurden. Spätestens wenn eine Bank einen belastbaren Nachweis verlangt, zeigt sich, ob die bisherige Flächenangabe nachvollziehbar ist.
Dieser Fachbeitrag erklärt, welche Anforderungen Kreditinstitute stellen, wie die Wohnfläche nach der Wohnflächenverordnung ermittelt wird und wann ein professionelles Aufmaß durch einen Sachverständigen sinnvoll ist.
Das Wichtigste in Kürze
- Warum die Bank fragt: Die Wohnfläche ist eine wichtige Objektinformation für Finanzierung und Immobilienbewertung.
- Nicht jede Bank verlangt einen Sachverständigen: Die formellen Anforderungen hängen vom Kreditinstitut und teils von der Objektart ab.
- WoFlV ist nicht DIN 277: Dachschrägen, Außenflächen und Nebenräume können unterschiedlich angerechnet werden.
- Alte Baupläne können genügen: Nur wenn sie geeignet sind und den tatsächlichen Zustand zutreffend wiedergeben.
- Keine allgemeine 10-%-Toleranz: Mietrechtliche Entscheidungen gelten nicht pauschal für Baufinanzierungen.
- Professioneller Nachweis: Ein fachgerechtes Aufmaß macht die angesetzten Quadratmeter nachvollziehbar.
Inhalt
- Warum verlangt die Bank eine Wohnflächenberechnung?
- Wann wird eine aktuelle Wohnflächenberechnung benötigt?
- Welche Wohnflächenberechnung akzeptieren Banken?
- Wer darf eine Wohnflächenberechnung für die Bank erstellen?
- Wohnflächenverordnung oder DIN 277 – wo liegt der Unterschied?
- Welche Räume zählen tatsächlich zur Wohnfläche?
- Wie misst man die Wohnfläche unter Dachschrägen?
- Rechenbeispiel: Wie aus 160 m² nur 149 m² Wohnfläche werden
- Was passiert, wenn die Wohnfläche kleiner ist als angegeben?
- Reichen alte Grundrisse aus oder braucht es ein neues Aufmaß?
- Wie läuft eine professionelle Wohnflächenberechnung ab?
- Was kostet eine Wohnflächenberechnung für die Bank?
- Sachverständige Einordnung – aus meiner Bewertungspraxis
- Wohnflächenberechnung bei Post Immobilien
- Häufige Fragen zur Wohnflächenberechnung für Banken
- Quellen
Warum verlangt die Bank eine Wohnflächenberechnung?
Wer eine Immobilie finanziert, beschäftigt sich zunächst mit Kaufpreis, Eigenkapital und monatlicher Darlehensrate. Die Bank beurteilt jedoch nicht nur die wirtschaftliche Leistungsfähigkeit des Kreditnehmers. Sie muss ebenso den Wert der Immobilie einschätzen, die regelmäßig als Sicherheit für das Darlehen dient.
Dafür benötigt sie zuverlässige Informationen über Größe, Zustand und Nutzung des Gebäudes. Neben Grundstücksfläche, Lage und baulicher Beschaffenheit gehört die Wohnfläche zu den wesentlichen Objektdaten. Ein Haus mit 160 m² Wohnfläche wird unter ansonsten vergleichbaren Bedingungen anders eingeordnet als eine Immobilie mit 120 m². Der Immobilienwert steigt allerdings nicht automatisch proportional mit jedem Quadratmeter.
Bei bestimmten Finanzierungs- und Bewertungsverfahren spielt der sogenannte Beleihungswert eine Rolle. Dieser ist vom Verkehrswert nach § 194 BauGB zu unterscheiden. Im Anwendungsbereich der Beleihungswertermittlungsverordnung folgt er einer vorsichtigen, langfristigen Betrachtung. § 10 BelWertV nimmt bei der Ermittlung des Rohertrags wohnwirtschaftlich genutzter Immobilien ausdrücklich auf die vermietbare Wohnfläche Bezug.
Eine Wohnflächenberechnung ist somit eine wichtige Grundlage der Objektprüfung. Sie ersetzt weder die Immobilienbewertung noch eine baurechtliche Prüfung. Entscheidend ist, dass die Angaben nachvollziehbar ermittelt wurden und tatsächlich zum Gebäude passen.
Wann wird eine aktuelle Wohnflächenberechnung benötigt?
Besonders häufig wird eine Wohnflächenberechnung beim Kauf eines Einfamilienhauses oder einer Eigentumswohnung benötigt. Während die Finanzierung vorbereitet wird, fordert die Bank verschiedene Objektunterlagen an. Neben Grundbuchauszug, Flurkarte und Bauzeichnungen kann hierzu eine nachvollziehbare Wohnflächenaufstellung gehören.
Bei jüngeren Gebäuden liegen diese Nachweise oft vollständig vor. Schwieriger ist die Situation bei älteren Bestandsimmobilien, deren ursprüngliche Grundrisse nicht mehr auffindbar sind oder deren Wohnfläche bislang lediglich aus einem alten Exposé übernommen wurde. Wurden zwischenzeitlich Dachgeschosse ausgebaut, Anbauten errichtet oder Innenwände versetzt, können frühere Berechnungen zusätzlich unzutreffend geworden sein.
Auch bei Anschlussfinanzierungen oder Umschuldungen können aktualisierte Unterlagen erforderlich sein. Nicht jeder Finanzierungsvorgang verlangt deshalb automatisch ein vollständiges neues Aufmaß. Maßgeblich sind der tatsächliche Bauzustand, die Qualität der vorhandenen Nachweise und die Vorgaben des Kreditinstituts. Eigentümer sollten diese Punkte möglichst früh klären, damit kurz vor einem Notartermin keine unnötigen Verzögerungen entstehen.
Welche Wohnflächenberechnung akzeptieren Banken?
Eine der häufigsten Fragen lautet, ob die Wohnflächenberechnung zwingend von einem Architekten oder öffentlich bestellten Sachverständigen unterschrieben sein muss. Im Internet wird dies vielfach pauschal behauptet. Eine einheitliche gesetzliche Vorgabe für sämtliche Baufinanzierungen besteht jedoch nicht. Kreditinstitute können unterschiedliche Anforderungen stellen, auch abhängig von der Immobilienart.
Beispiel: Die Anforderungen der ING
Die ING stellt ein eigenes Formular zur Wohnflächenberechnung zur Verfügung. Das veröffentlichte Formular sieht die Unterschrift des Darlehensnehmers vor. Bei Eigentumswohnungen beziehungsweise nach dem Wohnungseigentumsgesetz geteilten Objekten ist zusätzlich die Unterschrift eines Architekten oder Sachverständigen vorgesehen. Damit wird deutlich, dass selbst innerhalb eines Kreditinstituts unterschiedliche Voraussetzungen gelten können.
Beispiel: Unterlagen einer Sparkasse
Die Förde Sparkasse nennt in einer im März 2026 veröffentlichten Unterlagenübersicht ebenfalls die Wohnflächenberechnung. Dort wird darauf hingewiesen, dass sie gegebenenfalls selbst erstellt und unterschrieben werden kann. Daraus folgt allerdings kein Anspruch darauf, dass andere Kreditinstitute eine Eigenerklärung akzeptieren.
| Prüfpunkt | ING (Formular) | Förde Sparkasse (Unterlagenübersicht) |
|---|---|---|
| Wohnflächenberechnung | Für die interne Objektbewertung vorgesehen | Als Objektunterlage aufgeführt |
| Selbsterstellung | Unterschrift des Darlehensnehmers vorgesehen | Gegebenenfalls selbst erstellt und unterschrieben |
| Fachliche Bestätigung | Zusätzlich bei nach WEG geteilten Objekten vorgesehen | Keine allgemeine Pflicht im betrachteten Auszug |
Die praktische Empfehlung lautet deshalb: Lassen Sie sich vor der Beauftragung mitteilen, welchen Berechnungsmaßstab die Bank verlangt und ob eine bestimmte Unterschrift, ein Stempel oder ein Aufmaß vor Ort erforderlich ist.
Ihre Bank fordert eine Wohnflächenberechnung?
Teilen Sie uns die Anforderungen Ihrer Bank und die vorhandenen Grundrisse mit. Wir prüfen, ob ein neues Aufmaß erforderlich ist, und erstellen ein individuelles Angebot für die fachgerechte Flächenermittlung.
Wer darf eine Wohnflächenberechnung für die Bank erstellen?
Die Erstellung einer Wohnflächenberechnung ist nicht generell einem bestimmten geschützten Berufsstand vorbehalten. Sie kann von entsprechend fachkundigen Sachverständigen, Architekten oder anderen geeigneten Personen vorgenommen werden. Grundsätzlich kann auch ein Eigentümer die Maße erfassen und eine Berechnung erstellen. Die entscheidende Frage ist dann, ob das Ergebnis fachlich korrekt ist und die Bank es in dieser Form anerkennt.
Bei komplexen Dachschrägen, älteren Gebäuden oder nachträglich veränderten Räumen können sich Fehler schnell einschleichen. Eine qualifizierte Berechnung sollte deshalb nicht lediglich eine Gesamtsumme nennen, sondern die einzelnen Raumflächen, ihre Messgrundlage und die angewendeten Anrechnungsfaktoren dokumentieren. Ein Stempel allein garantiert keine Richtigkeit; er ersetzt weder die korrekte Messung noch die sachgerechte Zuordnung der Räume.
Wohnflächenverordnung oder DIN 277 – wo liegt der Unterschied?
Wohnfläche, Grundfläche und Nutzungsfläche sind keine austauschbaren Begriffe. Die Wohnflächenverordnung (WoFlV) regelt, welche Räume unter welchen Voraussetzungen zur Wohnfläche gehören und wie bestimmte Flächen anzurechnen sind. Sie gilt unmittelbar insbesondere in ihrem wohnraumförderungsrechtlichen Anwendungsbereich und hat darüber hinaus in der Immobilienpraxis erhebliche Bedeutung gewonnen.
Die DIN 277:2021-08 verfolgt einen anderen Ansatz. Sie dient der Ermittlung von Grundflächen und Rauminhalten im Hochbau. Eine DIN-277-Flächenaufstellung kann daher Flächen enthalten, die nach der WoFlV nicht oder nur anteilig zur Wohnfläche zählen. Das betrifft beispielsweise bestimmte Bereiche unter Dachschrägen oder Nebenräume.
Hinzu kommt eine Besonderheit bei älteren Gebäuden: Nach § 5 WoFlV können unter den dort genannten Voraussetzungen ältere, nach der Zweiten Berechnungsverordnung ermittelte Wohnflächen weiterhin maßgeblich sein. Eine alte Berechnung ist deshalb nicht allein wegen ihres Alters falsch. Werden allerdings relevante bauliche Veränderungen vorgenommen, ist zu prüfen, ob eine neue Berechnung nach den aktuellen Vorschriften erforderlich wird.
Welche Räume zählen tatsächlich zur Wohnfläche?
Wohn- und Schlafräume, Kinderzimmer, Küchen, Badezimmer und Flure innerhalb einer Wohnung werden grundsätzlich vollständig angesetzt, sofern die gesetzlichen Voraussetzungen erfüllt sind. Auch ein Abstellraum innerhalb der Wohnung kann zur Wohnfläche gehören. Anders verhält es sich mit typischen Zubehörräumen wie Kellerräumen, Heizungsräumen, Garagen oder Waschküchen: Sie zählen nach § 2 WoFlV grundsätzlich nicht zur Wohnfläche.
Ein beheizter Keller wird deshalb nicht automatisch zu Wohnfläche, nur weil er hochwertig ausgestattet ist. Bei besonderen Souterrainbereichen oder nachträglich ausgebauten Dachräumen muss zudem geprüft werden, ob die betreffende Nutzung die bauordnungsrechtlichen Anforderungen erfüllt.
Bei Balkonen, Loggien, Dachgärten und Terrassen sieht § 4 WoFlV in der Regel eine Anrechnung zu einem Viertel und höchstens zur Hälfte vor. Bei einer Terrasse mit 20 m² Grundfläche ergeben sich bei 25 % Anrechnung also nur 5 m² Wohnfläche. Unbeheizbare Wintergärten werden unter den gesetzlichen Voraussetzungen hälftig berücksichtigt.
| Raum oder Fläche | Typische Anrechnung nach WoFlV |
|---|---|
| Wohnräume ohne Höhenbeschränkung | 100 % |
| Raumteile mit mindestens 2 m lichter Höhe | 100 % |
| Raumteile ab 1 m bis unter 2 m lichter Höhe | 50 % |
| Raumteile unter 1 m lichter Höhe | 0 % |
| Balkone und Terrassen | Regelmäßig 25 %, höchstens 50 % |
| Unbeheizbarer Wintergarten | 50 % |
| Typische Keller-, Heizungs- und Garagenräume | 0 % |
Wie misst man die Wohnfläche unter Dachschrägen?
Unter Dachschrägen ist die tatsächliche Grundfläche häufig erheblich größer als die anrechenbare Wohnfläche. Maßgeblich ist die lichte Raumhöhe, also der senkrechte Abstand zwischen fertigem Fußboden und der maßgeblichen Unterseite der Decke beziehungsweise Dachschräge. Gemessen wird nicht entlang des geneigten Dachs.
Die 1-Meter- und 2-Meter-Grenzen werden senkrecht ermittelt und auf dem Fußboden beziehungsweise Grundriss übertragen. Bereiche unter einem Meter Höhe bleiben außer Betracht. Zwischen einem und unter zwei Metern zählt nur die Hälfte der Grundfläche, während Raumteile ab zwei Metern vollständig angesetzt werden.
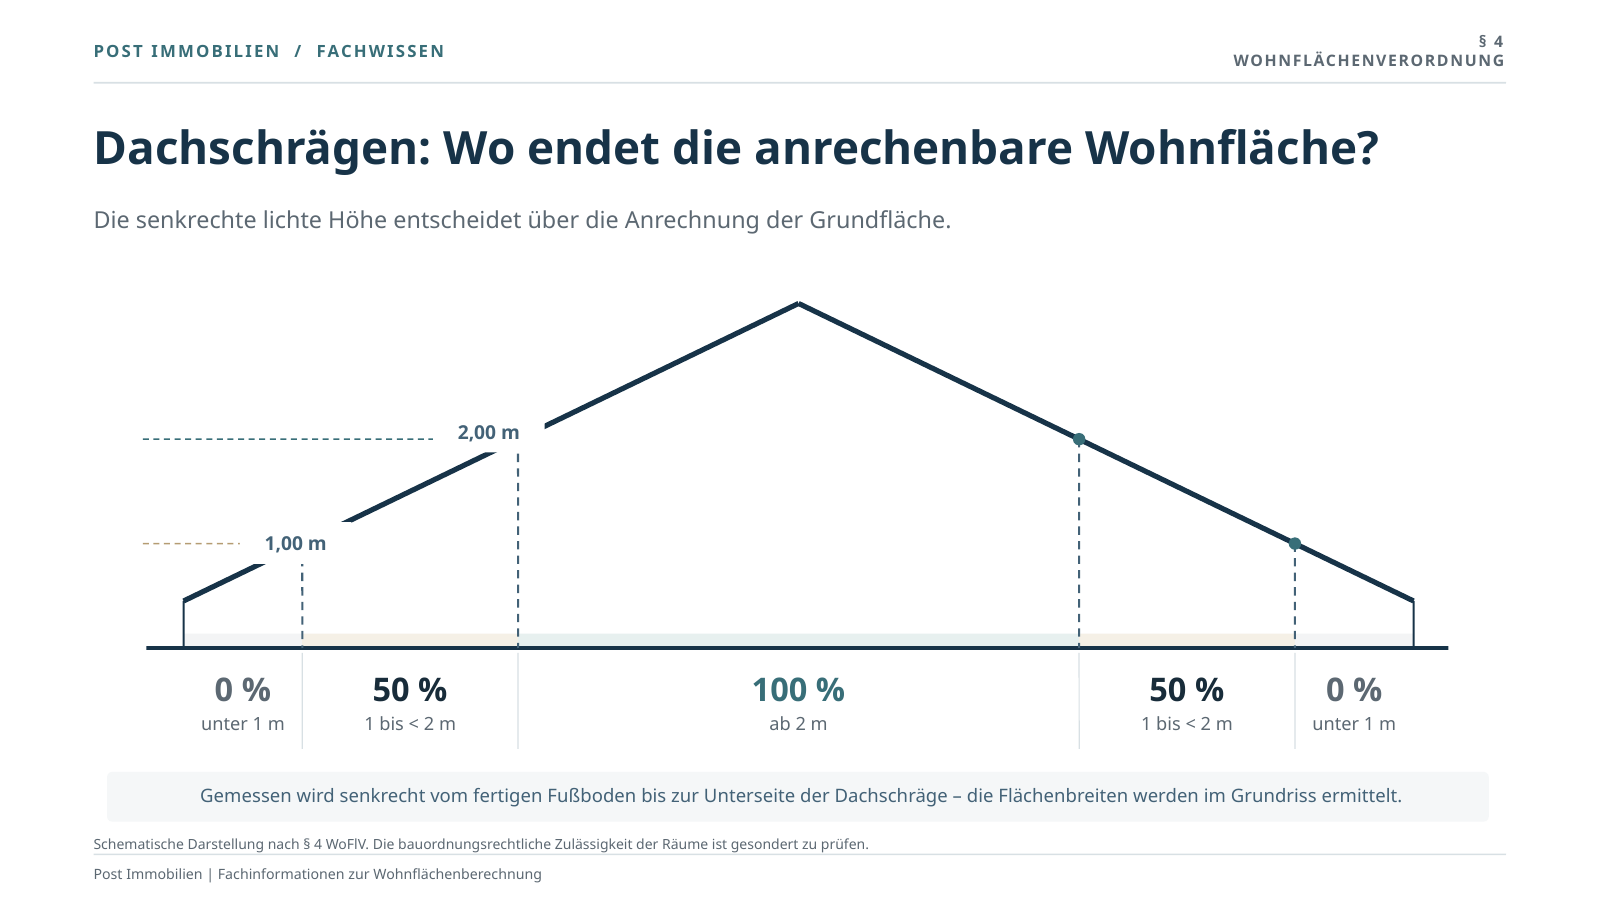
In der Praxis werden zunächst Raumabmessungen und Höhenlinien festgestellt. Erst danach wird berechnet, welche Teilflächen zu 0 %, 50 % oder 100 % zu berücksichtigen sind. Auch hier gilt: Ein tatsächlich als Schlafzimmer genutzter Dachboden zählt nicht allein aufgrund seiner Ausstattung automatisch zur Wohnfläche. Die bauordnungsrechtliche Zulässigkeit der Nutzung ist gegebenenfalls gesondert zu prüfen.
Rechenbeispiel: Wie aus 160 m² nur 149 m² Wohnfläche werden
Wie deutlich sich ungesicherte Flächenangaben unterscheiden können, zeigt ein vereinfachtes Beispiel: Ein Einfamilienhaus wird mit 160 m² Wohnfläche angeboten. Im Rahmen der Finanzierung verlangt die Bank eine nachvollziehbare Berechnung nach WoFlV. Bei der Prüfung fallen insbesondere die Dachschrägen, ein Balkon und ein Kellerraum auf.
| Gebäudebereich | Grundfläche | Anrechnung | Wohnfläche |
|---|---|---|---|
| Erdgeschoss | 92 m² | 100 % | 92 m² |
| Dachgeschoss ab 2 m Höhe | 45 m² | 100 % | 45 m² |
| Dachgeschoss 1 bis unter 2 m | 18 m² | 50 % | 9 m² |
| Dachgeschoss unter 1 m | 8 m² | 0 % | 0 m² |
| Balkon | 12 m² | 25 % | 3 m² |
| Kellerraum als Zubehörraum | 20 m² | 0 % | 0 m² |
| Gesamt | 195 m² | — | 149 m² |
Die Summe der erfassten Grundflächen beträgt 195 m². Davon zählen in diesem Beispiel jedoch nur 149 m² zur Wohnfläche. Gegenüber der Exposéangabe von 160 m² fehlen somit 11 m² – eine Abweichung von rund 6,9 %.
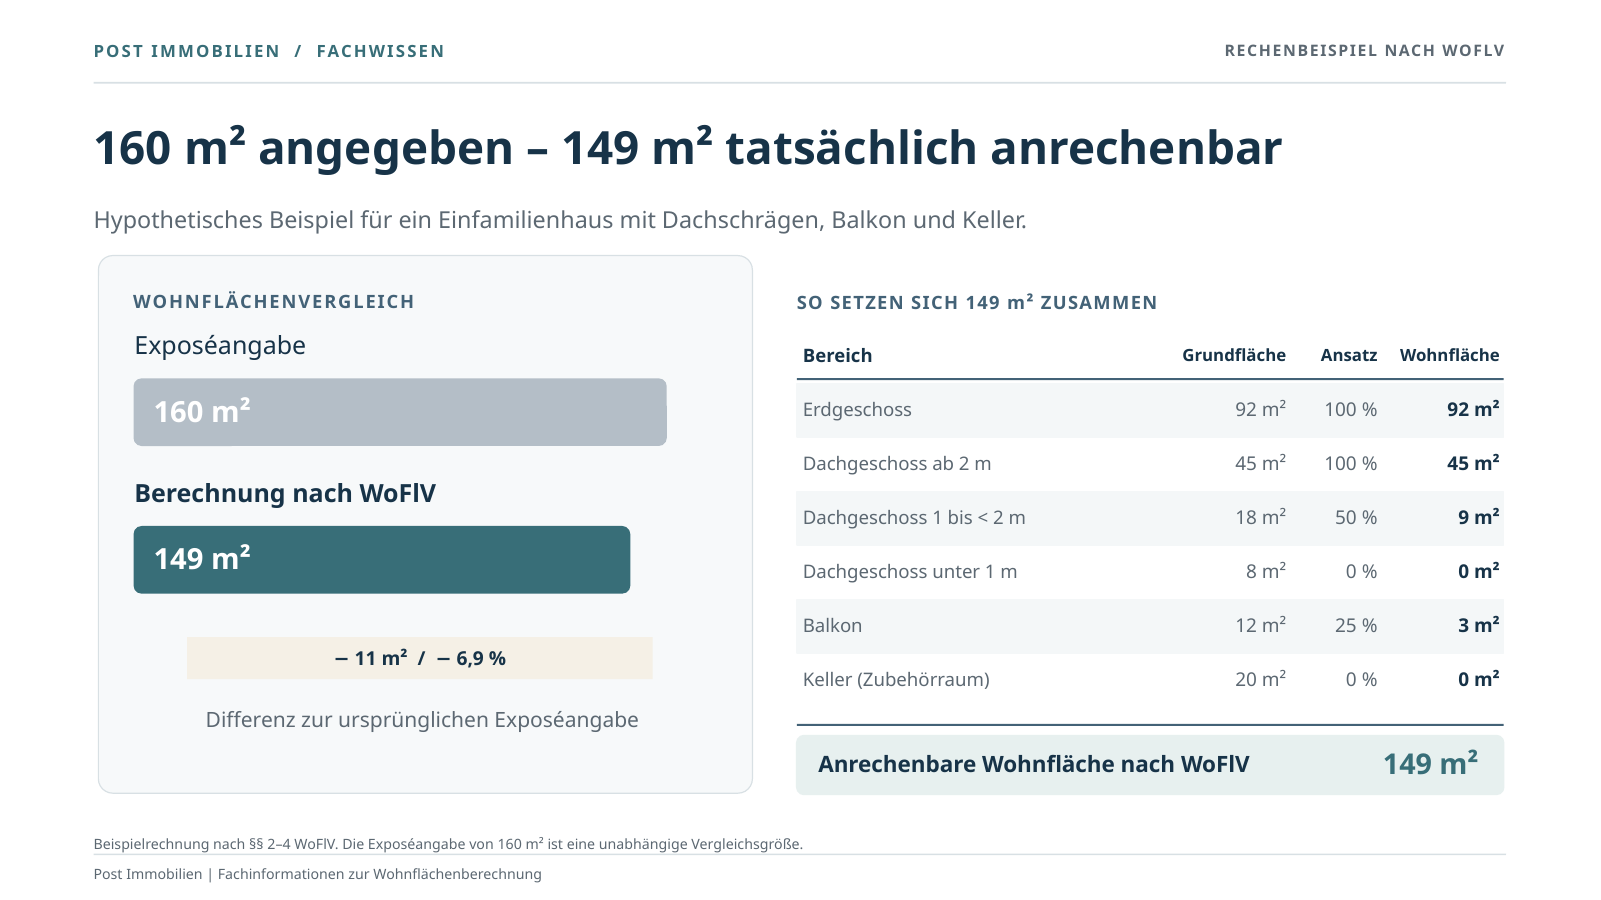
Für die Finanzierung kann eine solche Differenz relevant sein. Sie bedeutet allerdings nicht, dass sich der Immobilienwert automatisch um genau 6,9 % verringert. Lage, Grundstück, Gebäudezustand und weitere wertbestimmende Faktoren bleiben ebenso zu berücksichtigen. Die Bank kann die neuen Angaben aber zum Anlass nehmen, ihre Bewertung zu überprüfen.
Unsicher, ob Ihre Quadratmeterangabe stimmt?
Dachschrägen, Terrassen und ausgebaute Nebenräume sind häufige Fehlerquellen. Wir ermitteln die anrechenbare Wohnfläche nachvollziehbar und besprechen, welche Unterlagen Ihre Bank benötigt.
Was passiert, wenn die Wohnfläche kleiner ist als angegeben?
Stellt sich heraus, dass die tatsächliche Wohnfläche kleiner ist als angegeben, hängt die Konsequenz vom jeweiligen Zusammenhang ab. Bei einer Baufinanzierung kann die Bank weitere Unterlagen verlangen und ihre Objektbewertung anpassen. Eine allgemeine gesetzliche Toleranzgrenze von 10 % besteht für Kreditinstitute nicht.
Beim Immobilienkauf kann sich die Frage nach Ansprüchen des Käufers stellen. Ob tatsächlich ein Sachmangel vorliegt und welche Rechte daraus folgen, hängt insbesondere vom Vertrag, den Angaben des Verkäufers und den Umständen des Einzelfalls ab. Eine prozentuale Abweichung begründet nicht automatisch einen entsprechenden Minderungsanspruch.
Im Mietrecht gelten wiederum eigene Maßstäbe. Der Bundesgerichtshof hat mit Urteil vom 18. November 2015 – VIII ZR 266/14 – für eine Mieterhöhung nach § 558 BGB auf die tatsächliche Wohnfläche abgestellt. Für die Betriebskostenverteilung hat er diese Bedeutung mit Urteil vom 30. Mai 2018 – VIII ZR 220/17 – bekräftigt. Die bekannte mietrechtliche Rechtsprechung zu Abweichungen von mehr als 10 % darf deshalb nicht mit einer angeblichen Banktoleranz verwechselt werden.
Reichen alte Grundrisse aus oder braucht es ein neues Aufmaß?
Nach § 3 Abs. 4 WoFlV kann die Grundfläche sowohl im fertiggestellten Wohnraum ausgemessen als auch anhand geeigneter Bauzeichnungen ermittelt werden. Voraussetzung ist insbesondere, dass die Zeichnungen die erforderlichen lichten Maße erkennen lassen und die tatsächliche Ausführung zutreffend wiedergeben.
Wurde ein Dachgeschoss nachträglich ausgebaut, ein Anbau errichtet oder der Grundriss wesentlich verändert, können ältere Pläne unvollständig sein. In solchen Fällen ist eine neue Ermittlung anhand des fertiggestellten Gebäudes oder berichtigter Bauzeichnungen erforderlich. Auch bei widersprüchlichen Flächenangaben und komplexen Dachgeschossen schafft ein professionelles Aufmaß häufig die notwendige Klarheit.
Eine Wohnflächenberechnung hat grundsätzlich kein allgemeines gesetzliches Ablaufdatum. Entscheidend ist, ob sie den tatsächlichen Zustand zutreffend wiedergibt und vom jeweiligen Empfänger akzeptiert wird.
Wie läuft eine professionelle Wohnflächenberechnung ab?
Eine verlässliche Wohnflächenberechnung beginnt mit der Klärung ihres Zwecks. Gerade bei Banken sollte vorab bekannt sein, welcher Berechnungsmaßstab und welche Form der Dokumentation verlangt werden. Anschließend werden vorhandene Grundrisse, Bauzeichnungen und frühere Wohnflächenangaben geprüft.
Ist ein Aufmaß vor Ort vereinbart, werden Raumabmessungen, Dachschrägen, Höhenlinien und sonstige flächenrelevante Merkmale mit geeigneter Messtechnik aufgenommen. Aus diesen Daten werden die einzelnen Raumflächen ermittelt und entsprechend der WoFlV oder dem vereinbarten Regelwerk bewertet.
Am Ende steht eine nachvollziehbare raum- und geschossweise Aufstellung. Je nach Auftrag können bemaßte Grundrisse oder weitere Unterlagen hinzukommen. Näheres erläutern wir auf unseren Seiten zur Wohnflächenberechnung in Hannover, zur Wohnflächenberechnung in Hamburg sowie zur professionellen Grundrisserstellung.

Was kostet eine Wohnflächenberechnung für die Bank?
Der Preis hängt insbesondere von Größe und Zuschnitt der Immobilie ab. Ein übersichtlich geschnittenes Reihenhaus lässt sich in der Regel einfacher erfassen als ein älteres Haus mit mehreren Geschossen, verwinkelten Räumen und vielen Dachschrägen. Auch die Frage, ob brauchbare Bauzeichnungen vorliegen oder ein vollständiges Aufmaß notwendig ist, beeinflusst den Aufwand.
Bei Post Immobilien dient ein Ansatz von 2,40 Euro netto je Quadratmeter Wohnfläche für das reine Wohnflächenaufmaß als Honorarorientierung. Für ergänzende Nutzflächen sind 1,50 Euro netto je Quadratmeter vorgesehen. Je nach Objekt können Mindesthonorare, Anfahrtskosten oder zusätzliche Leistungen hinzukommen. Vor Auftragserteilung klären wir deshalb den Umfang und erstellen ein transparentes Angebot.
Wohnflächenberechnung in Hannover und Hamburg
Ob Eigentumswohnung, Einfamilienhaus oder Reihenhaus: Mit einem fachgerecht dokumentierten Aufmaß schaffen Sie eine verlässliche Grundlage für Finanzierung, Verkauf und Bewertung.
Sachverständige Einordnung – aus meiner Bewertungspraxis
In meiner täglichen Arbeit als Sachverständiger erlebe ich immer wieder, dass Eigentümer die tatsächliche Wohnfläche ihrer Immobilie nur ungefähr kennen. Gerade bei älteren Bestandsgebäuden wurden Quadratmeterangaben häufig über viele Jahre übernommen, ohne dass sich die ursprüngliche Berechnung noch nachvollziehen lässt. Auffällig wird das meist erst dann, wenn eine Immobilie verkauft werden soll oder die finanzierende Bank einen belastbaren Nachweis verlangt. Deshalb empfehle ich eine aktuelle Wohnflächenberechnung stets vor dem Vermarktungsstart anzufertigen.
Aus meiner Sicht ist dabei weniger eine einzelne abweichende Quadratmeterzahl das eigentliche Problem. Entscheidend ist, dass Eigentümer, Käufer und Banken ihre Entscheidungen auf verlässliche Informationen stützen können. Besonders bei Dachschrägen, nachträglichen Umbauten und unterschiedlich genutzten Kellerräumen ist deshalb eine sorgfältige Prüfung erforderlich.
Meine Zertifizierung für Immobilienbewertung nach DIN EN ISO/IEC 17024 durch EIPOSCERT steht für extern überprüfte Fachkompetenz. Bei der Flächenermittlung kommt es darüber hinaus darauf an, die jeweiligen Berechnungsregeln sicher anzuwenden und das Ergebnis so zu dokumentieren, dass auch Dritte die Herleitung nachvollziehen können. Eine geometrische Messung ersetzt allerdings keine gesondert erforderliche bauordnungsrechtliche Prüfung.
Mein Anspruch ist klar: Eine Wohnflächenberechnung soll nicht möglichst viele Quadratmeter ausweisen. Sie soll die tatsächlich nach dem maßgeblichen Regelwerk anrechenbare Fläche fachlich korrekt und nachvollziehbar dokumentieren.
Tim Post
Zertifizierter Sachverständiger für Immobilienbewertung (W) nach DIN EN ISO/IEC 17024 (EIPOSCERT) | Inhaber Post Immobilien

Wohnflächenberechnung bei Post Immobilien
Post Immobilien bietet professionelle Wohnflächenberechnungen für Eigentümer, Käufer und weitere Auftraggeber in Hannover, der Region Hannover und Hamburg an. Wir unterstützen insbesondere dann, wenn die Bank einen nachvollziehbaren Nachweis verlangt, ältere Flächenunterlagen widersprüchlich sind oder ein Gebäude vor dem Verkauf neu aufgemessen werden soll.
Je nach Auftrag umfasst unsere Leistung die persönliche Objektaufnahme, die Berechnung der anrechenbaren Wohnfläche nach WoFlV und die verständliche Dokumentation der Ergebnisse. Vor der Beauftragung besprechen wir die konkreten Anforderungen des Kreditinstituts und den benötigten Leistungsumfang.
Ihre Bank verlangt eine aktuelle Wohnflächenberechnung?
Senden Sie uns die vorhandenen Grundrisse und, wenn möglich, die entsprechende Anforderung Ihrer Bank. Wir prüfen mit Ihnen, welche Unterlagen benötigt werden, ob ein Aufmaß vor Ort sinnvoll ist und mit welchem Honorar Sie rechnen können. Jetzt über das Kontaktformular von Post Immobilien anfragen.
Häufige Fragen zur Wohnflächenberechnung für Banken
Muss eine Wohnflächenberechnung für die Bank von einem Sachverständigen erstellt werden?
Nicht grundsätzlich. Eine allgemeine gesetzliche Pflicht für sämtliche Baufinanzierungen besteht nicht. Einzelne Banken können eine fachliche Bestätigung verlangen.
Darf ich meine Wohnfläche für die Bank selbst berechnen?
Grundsätzlich ist eine Eigenermittlung möglich. Ob die Bank diesen Nachweis akzeptiert, hängt von ihren Unterlagenanforderungen ab.
Muss die Berechnung einen Stempel tragen?
Es gibt keine allgemeine gesetzliche Stempelpflicht für Baufinanzierungen. Das Kreditinstitut kann jedoch besondere formelle Anforderungen stellen.
WoFlV oder DIN 277 – was ist richtig?
Beide Regelwerke dienen unterschiedlichen Zwecken. Verlangt die Bank die anrechenbare Wohnfläche nach WoFlV, ersetzt eine bloße DIN-277-Grundflächenaufstellung diesen Nachweis nicht automatisch.
Wie zählen Dachschrägen zur Wohnfläche?
Raumteile ab zwei Metern lichter Höhe zählen vollständig, zwischen einem und unter zwei Metern zur Hälfte und unter einem Meter überhaupt nicht.
Ist ein ausgebautes Dachgeschoss automatisch Wohnfläche?
Nein. Neben den Raumhöhen sind insbesondere die bauordnungsrechtlichen Anforderungen zu beachten. Eine tatsächliche Nutzung allein reicht nicht aus.
Zählt ein beheizter Keller zur Wohnfläche?
Ein typischer Kellerraum als Zubehörraum zählt nach WoFlV grundsätzlich nicht zur Wohnfläche. Die Heizung oder hochwertige Ausstattung allein ändert daran nichts.
Wie viel zählt eine Terrasse?
Nach § 4 WoFlV in der Regel ein Viertel, höchstens die Hälfte ihrer Grundfläche, sofern sie grundsätzlich anrechenbar ist.
Reichen alte Baupläne?
Sie können genügen, wenn sie geeignet sind und die tatsächliche Ausführung korrekt darstellen. Bei relevanten Abweichungen ist eine neue Ermittlung erforderlich.
Gibt es bei Banken eine 10-Prozent-Toleranz?
Nein, nicht als allgemeine gesetzliche Regel. Die bekannte Grenze entstammt bestimmten mietrechtlichen Fragestellungen.
Wie lange ist eine Wohnflächenberechnung gültig?
Es besteht kein allgemeines gesetzliches Ablaufdatum. Maßgeblich sind Aktualität der tatsächlichen Verhältnisse und die Anforderungen des Empfängers.
Was kostet die Wohnflächenberechnung?
Bei Post Immobilien liegt die Honorarorientierung für das reine Wohnflächenaufmaß bei 2,40 Euro netto pro Quadratmeter; Mindesthonorare, Anfahrt und Zusatzleistungen können hinzukommen.
Hinweis
Dieser Beitrag erläutert die Wohnflächenberechnung für Immobilienfinanzierungen aus sachverständiger Sicht. Er ersetzt keine individuelle Finanzierungs-, Rechts- oder Baurechtsberatung. Vorgaben der Kreditinstitute können sich unterscheiden und ändern. Die Rechenbeispiele sind hypothetisch. Fachlicher Stand: November 2026.
Quellen
- Wohnflächenverordnung (WoFlV), §§ 1–5 – Flächenzuordnung und Anrechnung.
- WoFlV, § 2 – zur Wohnfläche gehörende Grundflächen.
- WoFlV, § 3 – Ermittlung und Ausmessung der Grundfläche.
- WoFlV, § 4 – Dachschrägen, Balkone und Terrassen.
- WoFlV, § 5 – Übergangsvorschrift.
- DIN 277:2021-08 – Grundflächen und Rauminhalte im Hochbau.
- BelWertV, § 3 sowie § 10 – Beleihungswertermittlung und Rohertrag.
- ING Deutschland – Formular Wohnflächenberechnung für Baufinanzierungen, Formularstand Juni 2025.
- Förde Sparkasse – Unterlagen für die Finanzierungsvermittlung, März 2026.
- Bundesgerichtshof, Urteil vom 18. November 2015 – VIII ZR 266/14 – tatsächliche Wohnfläche bei Mieterhöhungen.
- Bundesgerichtshof, Urteil vom 30. Mai 2018 – VIII ZR 220/17 – tatsächliche Wohnfläche bei Betriebskosten.
- Bundesgerichtshof, Urteil vom 17. April 2019 – VIII ZR 33/18 – Balkonflächen im Wohnraummietrecht.
- Eigene Berechnungsbeispiele und technische Fachgrafiken von Post Immobilien auf Grundlage der §§ 2–4 WoFlV.